摘要:
本周券商板块迎来反弹,杠杆资金净流出收窄,周日均成交额环比+17.2%至1.87万亿元。政策端多部委打出组合拳:再贷款利率降至1.00%、第三批互换便利(SFISF)超千亿落地并开启建仓,流动性红利直接注入。前三季度业绩底色稳固,当前板块PB仅1.15x(近10年3.3%分位),安全边际充足,看好低位反弹弹性,维持“推荐”。
一、核心数据跟踪
(一)个股涨跌
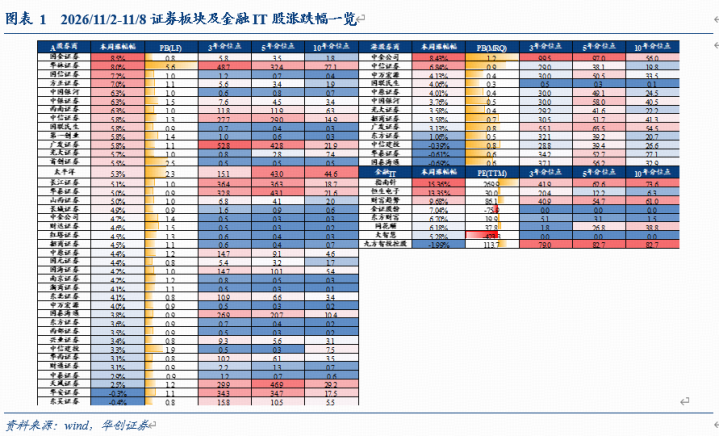
从个股表现来看,本周市场交投活跃度明显回升,A股券商、港股券商及金融IT三大板块迎来普遍反弹修复。
A股券商方面:本周板块呈现普涨格局,弹性券商领跑。国金证券(+8.5%)、华林证券(+8.0%)、国信证券(+7.2%)、方正证券(+7.0%)、中国银河(+6.3%)、中银证券(+6.3%)及西南证券(+6.3%)涨幅居前,中信证券(+5.8%)、国联民生(+5.8%)及广发证券(+5.8%)等头部机构亦表现亮眼;仅个别个股小幅收跌,东吴证券(-0.4%)与华安证券(-0.3%)微幅调整,天风证券(+2.5%)、中泰证券(+2.9%)涨幅相对靠后。
港股券商方面:本周板块多数收涨,个股分化显现。中金公司(+8.4%)领涨板块,中信证券(+6.8%)、申万宏源(+4.1%)、国联民生(+4.1%)及中原证券(+4.0%)紧随其后;部分标的窄幅调整,国泰海通(-0.7%)、华泰证券(-0.6%)及中信建投(-0.4%)微幅走弱。
金融IT板块方面:本周呈现极为强劲的反弹态势,整体弹性显著跑赢传统券商。指南针(+15.4%)、恒生电子(+13.4%)涨幅超10%,财富趋势(+9.7%)、金证股份(+7.0%)、东方财富(+6.7%)、同花顺(+6.2%)及大智慧(+5.3%)均录得显著涨幅;九方智投控股(-2.0%)小幅回调。
(二)融资融券
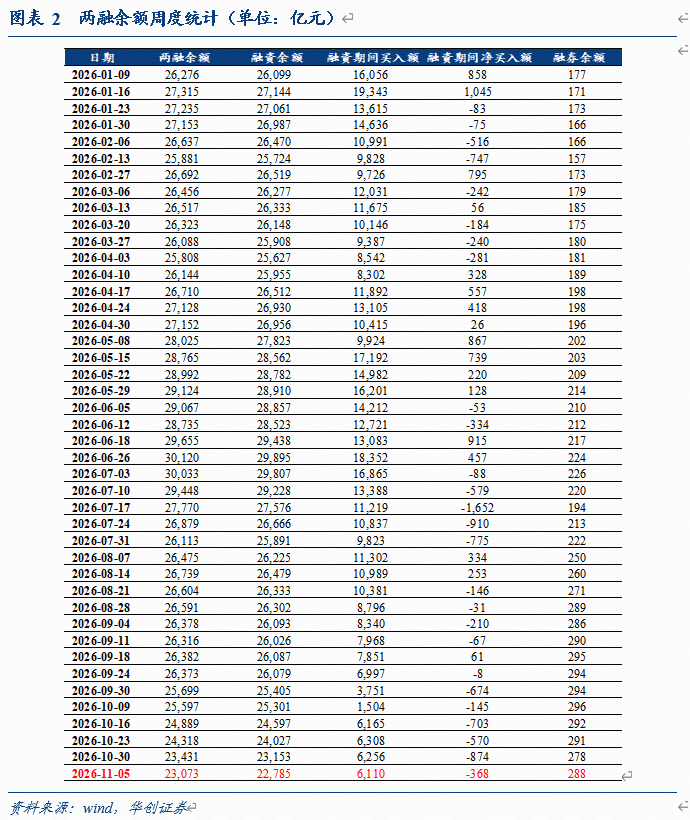
本周A股市场交投情绪显著回暖,杠杆资金延续净流出状态,但流出规模较上一统计周期大幅收窄超五成。融资买入热度依然高度聚焦于科技制造与成长主线,非银金融板块融资买入规模环比有所回升,资金流出压力明显缓解,整体呈现仓位结构的适度优化与整固。
截至2026年11月5日,两融余额为23,073亿元,较上周环比-1.5%(减少358亿元),同比-7.5%。其中融资余额22,785亿元,融券余额288亿元。在统计期间内,两市融资期间买入额提升至6,110亿元;融资期间净买入额为-368亿元,相较于上一周期(-874亿元)净流出规模显著收窄。
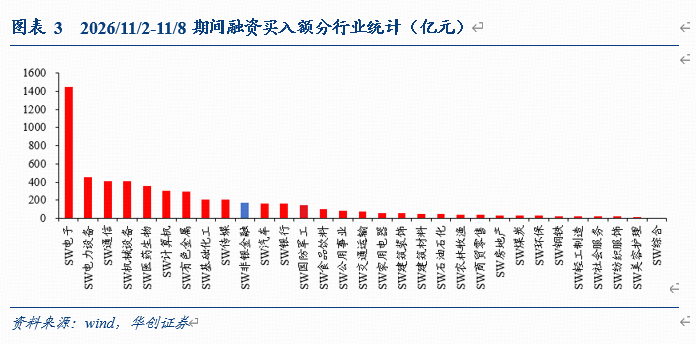
从融资买入额看:交投主线继续锚定高端制造与科技成长赛道。SW电子以1,450亿元的买入规模位居首位,SW电力设备(456亿元)、SW通信(414亿元)、SW机械设备(407亿元)、SW医药生物(360亿元)及SW计算机(304亿元)紧随其后;此外,SW非银金融融资买入额提升至170亿元,位列全行业第十位。
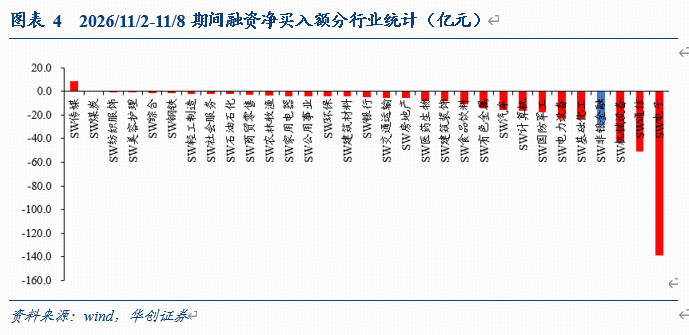
从融资净买入额看:行业分化依然延续,净流出面有所收敛。全市场仅SW传媒(8.6亿元)与SW煤炭(0.1亿元)实现微幅净流入,其余行业仍处于净流出状态。在净流出靠前的板块中,SW电子(-138.8亿元)、SW通信(-51.0亿元)、SW机械设备(-43.8亿元)净流出规模居前;SW非银金融板块融资净买入额为-28.3亿元,位居全行业第七位,显示在板块估值反弹窗口期,场内资金呈现出适度的结构优化与阶段性整固特征。
(三)市场成交
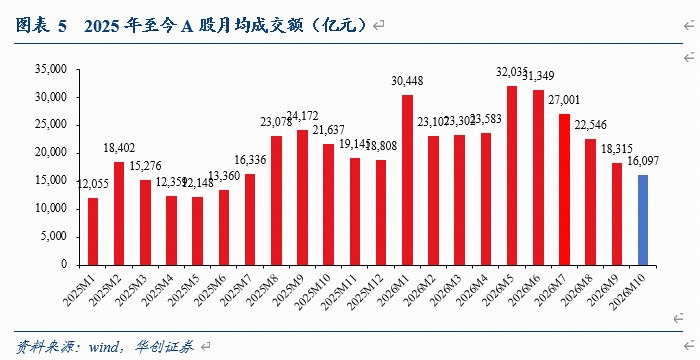
本周A股日均成交额录得18,738亿元,较上周(15,993亿元)环比大幅增长+17.16%,交投活跃度迎来明显反弹。截至本周,11月以来A股日均成交额为18,738亿元,较上月(16,097亿元)环比+16.4%,较去年同期(20,123亿元)同比-6.9%。从更长周期来看,2026年初至今累计日均成交额维持在24,738亿元的景气高位,较去年同期(17,011亿元)同比+45.4%,年内高交投中枢持续为券商经纪、信用等主营业务奠定坚实的基本面支撑。
二、行业重大事项
1)11月2日,监管打出多维政策组合拳
中国人民银行、金融监管总局与中国证监会先后召开证券、基金、保险公司互换便利(SFISF)座谈会及股票回购增持再贷款座谈会,明确适时开展操作、扩大参与机构范围并降低互换费率,同时宣布将股票回购增持再贷款转为长期制度性安排,再贷款利率由1.25%下调至1.00%。同日证监会答记者问进一步明确配套支持举措:一是拟修订《上市公司股份回购规则》,护盘式回购新增“破发”情形,取消上市满6个月及竞价交易方式限制,并强化超募资金与分红设立回购基金注销的刚性约束;二是首批18只主动ETF募集超350亿元并加快建仓节奏;三是统筹研究优化两融业务的融资保证金比例、维持担保比例及充抵保证金证券折算率,适度释放市场融资空间。
2)11月6日,第三批互换便利操作提速落地,26家券商中标且6家机构首批投资完成
第三批互换便利(SFISF)操作获得监管批复,31家券商与基金申报金额超1000亿元。截至11月6日,已有26家券商确认中标,其中披露具体中标金额的12家券商合计达690亿元;从单家规模来看,中金公司以163亿元居首,国泰海通与中信证券各达100亿元,国投证券(60亿元)、东吴证券、招商证券、东方证券(各50亿元)及浙商证券(40亿元)紧随其后。目前,中金公司、国泰海通、中信证券、银河证券、招商证券及东方证券等6家头部券商已完成第三批互换便利操作,并正式落地首批股票资产投资。
3)11月6日,国泰海通推进国泰君安国际私有化进程,联合刊发要约计划文件
国泰海通旗下国泰海通金控与国泰君安国际在香港联交所联合刊发计划文件,正式披露私有化预期时间表、董事会函件、独立董事委员会函件、独立财务顾问函件及后续法院会议与股东特别大会安排。
三、投资建议
略。
四、风险提示
宏观经济波动风险:国内外宏观经济环境若发生超预期波动,可能直接影响市场交易活跃度及投资者信心,进而对板块营收造成压力。
资本市场改革进度不及预期:若证券行业相关政策出台或落地节奏放缓,可能影响行业创新业务的开展以及券商的整合进程。
市场成交额持续缩量:融资融券等信用业务与市场活跃度高度相关,若市场成交规模持续低迷,将对券商的经纪及利息净收入产生不利影响。
监管政策变动风险:若监管机构对证券交易、风险资本准备等政策进行超预期调整,可能增加金融机构的合规成本或业务开展难度。
宏泰证券提示:文章来自网络,不代表本站观点。
- 上一篇:点点赢 投票调查:本菲卡支持率61% 红星vs南锡得票高
- 下一篇:没有了
相关文章
沪深京行情 实时轮播
热点资讯